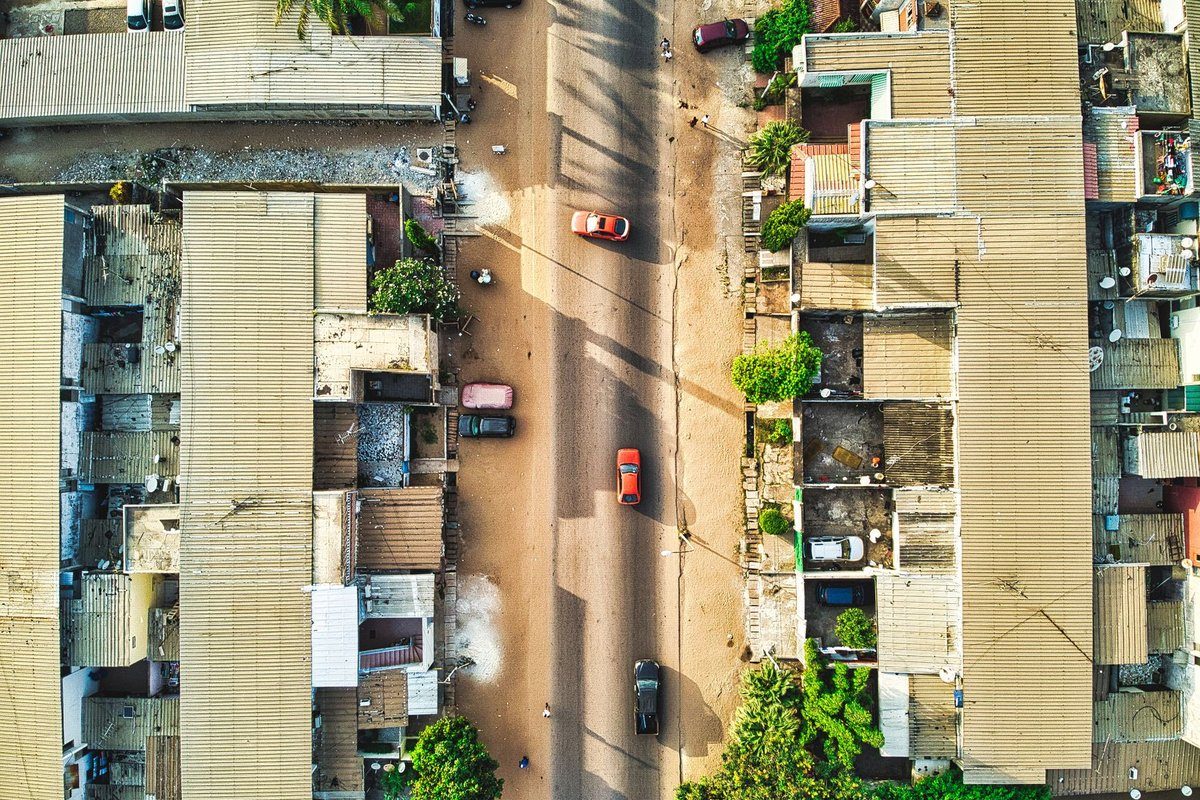
Abidjan, la capitale économique de la Côte d’Ivoire, attire chaque année de nombreux acheteurs immobiliers, locaux ou étrangers. Acheter une maison dans cette métropole en pleine expansion peut sembler une opportunité exceptionnelle, mais elle exige une réelle préparation. Entre la diversité des quartiers, les particularités légales du marché ivoirien et les différences de qualité des constructions, il est facile de commettre des erreurs coûteuses.
La recherche d’une maison à Abidjan ne s’improvise pas : il faut comprendre les spécificités du marché local, évaluer les prix réels et anticiper les démarches administratives. Acheter sans être bien informé peut entraîner des frais cachés, des litiges fonciers ou des malfaçons. Cet article vous accompagne à travers les étapes clés pour sécuriser votre achat immobilier à Abidjan et éviter les pièges courants.
Vous y trouverez des conseils précis sur le choix du quartier, la vérification des titres de propriété, la négociation du prix et les formalités indispensables. L’objectif est de vous donner une vision claire et pragmatique, basée sur les réalités du terrain, pour que votre projet d’achat devienne un succès durable.
Choisir le bon quartier à Abidjan selon votre budget et vos besoins
Abidjan est une ville vaste, composée de plusieurs communes aux profils très différents. Savoir où chercher une maison dépend d’abord de votre budget, mais aussi de vos attentes en termes d’environnement, commodités et sécurité. Les quartiers comme Cocody, Marcory ou Plateau sont réputés pour leur cadre résidentiel et leurs infrastructures, mais les prix y sont élevés, souvent au-dessus de 150 millions de francs CFA pour une maison standard.
En comparaison, les communes plus périphériques comme Yopougon ou Koumassi offrent des biens plus abordables, souvent entre 50 et 80 millions de francs CFA, mais avec parfois des infrastructures moins développées et une qualité de construction variable. Par exemple, un acheteur cherchant un cadre calme et sécurisé privilégiera le Plateau ou Angré, tandis qu’un acquéreur avec un budget serré visera plutôt Anyama ou Bingerville.
Conseil pratique : Visitez plusieurs quartiers à différents moments de la journée pour évaluer l’ambiance et la sécurité. Renseignez-vous auprès des habitants pour connaître les projets urbains en cours, car ils peuvent faire grimper la valeur du bien rapidement. N’hésitez pas à consulter un agent immobilier local spécialisé pour affiner votre recherche selon vos priorités.
Vérifier la validité des titres fonciers et éviter les litiges
Le marché immobilier à Abidjan est souvent compliqué par l’absence de transparence dans la propriété foncière. Avant d’acheter, la vérification des titres fonciers est absolument indispensable. En Côte d’Ivoire, le système foncier peut combiner titres délivrés par l’État et droits coutumiers, ce qui génère parfois des conflits.
Un titre foncier authentique doit être délivré par le Bureau des Domaines et consigné au Service de la Conservation Foncière. Il garantit que le vendeur est bien propriétaire du terrain et qu’aucune hypothèque ou servitude n’entrave la vente. En pratique, il faut demander à voir ce document original et le faire vérifier par un notaire local. Par ailleurs, il est judicieux de demander un certificat d’urbanisme pour savoir si la maison respecte les règles locales de construction.
Attention : Ne jamais signer un compromis de vente sans cette vérification. Les litiges fonciers sont fréquents et peuvent entraîner des années de procédures judiciaires, avec le risque de perdre le bien. Faites aussi appel à un avocat spécialisé en droit immobilier ivoirien pour sécuriser la transaction.
Les étapes clés de la négociation et de la signature de l’acte
La négociation du prix est une étape où beaucoup perdent des milliers d’euros faute d’expérience. À Abidjan, les prix affichés sont souvent négociables, surtout dans les quartiers émergents. Il faut s’appuyer sur des comparaisons fiables : renseignez-vous sur les transactions récentes dans le même secteur et les prix au mètre carré, qui varient entre 150 000 et 500 000 francs CFA selon la localisation et la qualité du bien.
La négociation doit aussi porter sur les frais annexes : frais de notaire, taxes foncières, frais d’agence et éventuelles réparations. En moyenne, les frais de notaire en Côte d’Ivoire représentent environ 5% du prix de vente, un poste à ne pas sous-estimer. Lors de la signature, assurez-vous que toutes les conditions sont claires dans le compromis : prix, délais de paiement, état du bien, transfert des charges.
Conseil : Ne versez jamais un acompte sans un document écrit, signé par toutes les parties. La signature de l’acte définitif chez le notaire clôture la transaction et transfère la propriété. Prévoyez entre 1 et 3 mois entre compromis et acte final, le temps de réaliser toutes les vérifications et formalités administratives.
Les diagnostics et contrôles indispensables avant l’achat
À Abidjan, les diagnostics immobiliers ne sont pas encore systématiquement réglementés comme en Europe, mais certains contrôles sont essentiels pour éviter les mauvaises surprises. Il s’agit notamment de vérifier la qualité de la construction, l’état des installations électriques et sanitaires, ainsi que la conformité aux normes parasismiques ou d’isolation thermique.
Une visite approfondie avec un technicien ou un architecte local expérimenté peut révéler des défauts cachés : fissures, humidité, problèmes de fondations, installations vétustes. Ces éléments peuvent peser lourd sur le prix ou nécessiter des travaux coûteux après l’achat. La qualité du réseau d’eau potable et d’électricité dans le quartier est également un critère à prendre en compte.
À savoir : Si vous achetez dans un lotissement ou un programme neuf, demandez les garanties décennales et les attestations de conformité. Cela vous protège en cas de défauts majeurs. Un bon diagnostic vous aide à négocier le prix ou à exiger des réparations avant la signature de l’acte.
Financer son achat : options, coûts et précautions à prendre
Le financement d’une maison à Abidjan repose souvent sur des ressources personnelles ou des prêts immobiliers auprès de banques locales. Les taux d’intérêt varient généralement entre 8% et 12% par an, plus élevés qu’en Europe, ce qui rend le crédit plus coûteux. Les banques exigent souvent un apport de 20 à 30% du prix d’achat et vérifient la stabilité de vos revenus.
Une autre option est le financement par des institutions de microfinance ou des sociétés de crédit-bail immobilier, qui peuvent offrir des solutions plus flexibles mais parfois plus onéreuses. Il est aussi possible de recourir à un prêt familial ou à un investissement participatif, très courant dans les réseaux locaux.
Pour bien choisir : Comparez les offres de plusieurs établissements en regardant au-delà du taux d’intérêt, notamment les frais de dossier, la durée du prêt et les pénalités en cas de remboursement anticipé. Établissez un budget réaliste incluant les frais annexes et les éventuels travaux. Gardez toujours une marge de sécurité pour éviter les risques de surendettement.
| Type de financement | Avantages | Inconvénients |
|---|---|---|
| Prêt bancaire classique | ✅ Taux généralement plus bas ✅ Montants importants disponibles | ⚠️ Dossier long et exigeant ⚠️ Apport important demandé |
| Microfinance | ✅ Plus accessible ✅ Modalités flexibles | ⚠️ Taux d’intérêt élevés ⚠️ Montants limités |
| Financement familial/participatif | ✅ Souplesse de remboursement ✅ Pas d’intérêts | ⚠️ Risques relationnels ⚠️ Montants parfois insuffisants |
Choisir le bon mode de financement est une étape aussi stratégique que l’achat lui-même. Elle conditionne la réussite de votre projet et votre sérénité à long terme.
Foire aux questions :
Quels sont les quartiers les plus recherchés pour acheter une maison à Abidjan ?
Cocody, Marcory et Plateau sont parmi les quartiers les plus prisés. Ils offrent sécurité et infrastructures modernes, mais à des prix souvent élevés. Les zones périphériques comme Yopougon ou Koumassi restent intéressantes pour des budgets plus modestes.
Comment vérifier que le titre foncier d’une maison à Abidjan est valide ?
Il faut consulter le titre foncier original délivré par le Bureau des Domaines. Ce document doit être authentifié et enregistré au Service de la Conservation Foncière. La vérification par un notaire local est indispensable pour sécuriser la transaction.
Quels sont les frais annexes à prévoir lors de l’achat d’une maison à Abidjan ?
Les frais de notaire représentent environ 5% du prix de vente. À cela s’ajoutent les taxes foncières, frais d’agence et éventuels coûts de rénovation. Il faut bien intégrer ces dépenses dans votre budget global.
Est-il possible d’obtenir un prêt immobilier pour acheter une maison à Abidjan ?
Oui, plusieurs banques et institutions financières proposent des prêts immobiliers. Les taux varient entre 8% et 12%, avec souvent un apport de 20 à 30% exigé. Il est conseillé de comparer les offres et de bien calculer sa capacité de remboursement.